Domain blockchainprivatkredit.de kaufen?
Wir ziehen mit dem Projekt
blockchainprivatkredit.de um.
Sind Sie am Kauf der Domain
blockchainprivatkredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blockchainprivatkredit.de kaufen?
¿Qué te gusta mucho?
Me gusta mucho leer libros y pasar tiempo al aire libre. También disfruto mucho de la música y de viajar a nuevos lugares. **
Was ist der Unterschied zwischen "mucho" und "muy"?
"Mucho" bedeutet "viel" und wird verwendet, um die Menge oder Häufigkeit von etwas auszudrücken. "Muy" bedeutet "sehr" und wird verwendet, um die Intensität oder Qualität von etwas zu beschreiben. Zum Beispiel: "Tengo mucho trabajo" (Ich habe viel Arbeit) und "Estoy muy cansado" (Ich bin sehr müde). **

Ähnliche Suchbegriffe für Mucho
Top-Angebote
Produkte zum Begriff Mucho:
-
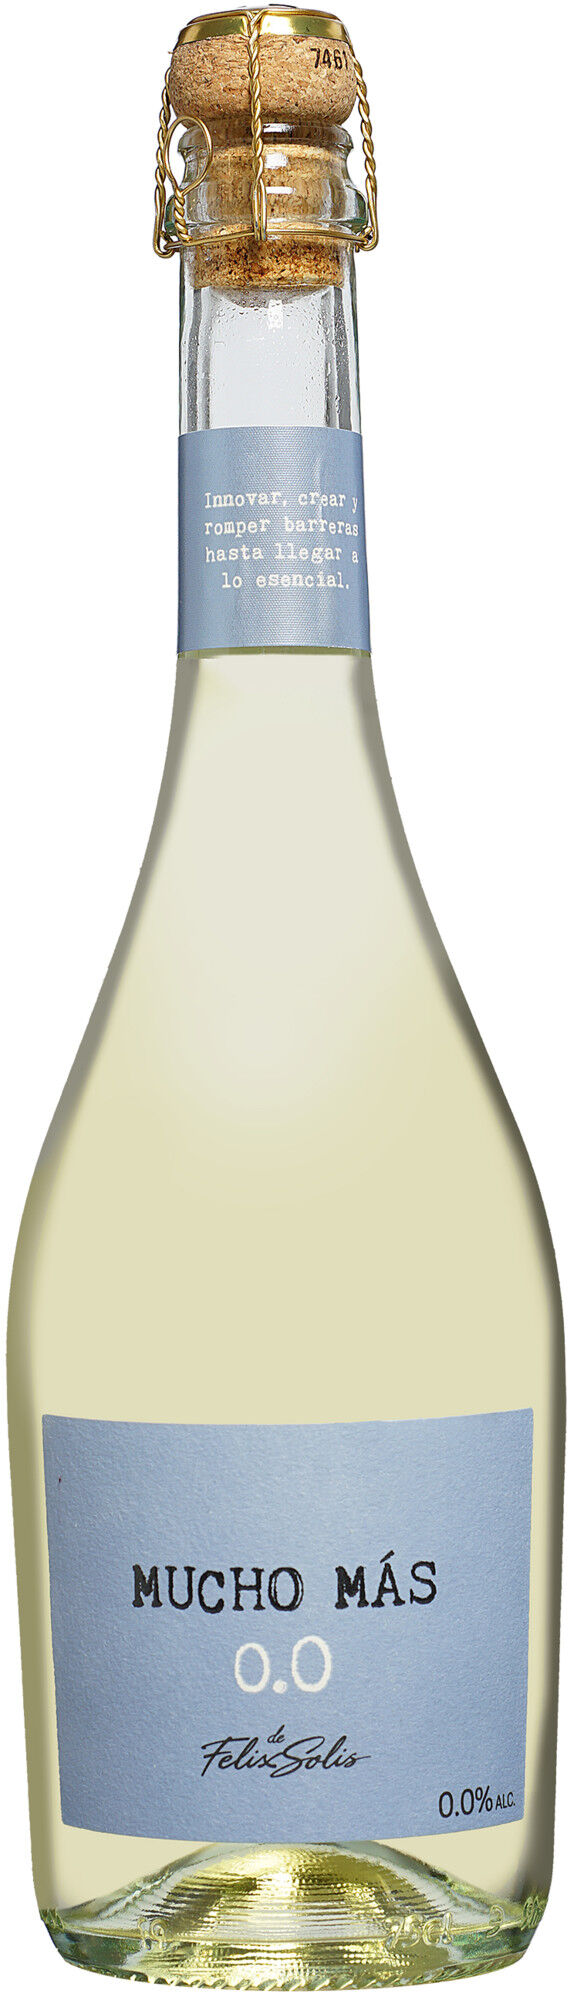
Félix Solís Mucho Más Espumoso Blanco alkoholfrei 0% Vol. Süß aus SpanienMit seiner leichten Art vermittelt dieses alkoholfreie, perlende Getränk aus Spanien mediterranes Lebensgefühl. Produzent Félix Solís greift dabei auf seine langjährige Erfahrung und eine moderne Herangehensweise zurück. Die vielfältigen Weinlandschaften Spaniens bieten die Grundlage, aromatische Nuancen ausgewogen einzufangen. Beim Mucho Mas Espumoso Blanco Alkoholfrei tanzen feinste Aromen von reifer Aprikose, Pfirsich und exotischer Passionsfrucht über den Gaumen. Begleitet werden diese fruchtigen Noten von erfrischenden Zitrusakzenten. Besonders gut passt dieser elegante Perlwein als Aperitif oder zu leichten Gerichten und frischem Obst.7,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann benutzt man "muy" und wann "mucho" auf Spanisch?
"Muy" wird verwendet, um "sehr" oder "sehr viel" auszudrücken, während "mucho" "viel" bedeutet. "Muy" wird normalerweise vor einem Adjektiv oder Adverb verwendet, um dessen Intensität zu verstärken, während "mucho" oft als Adjektiv oder Adverb verwendet wird, um eine große Menge oder Anzahl von etwas auszudrücken. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Was sind die Schlüsselkriterien, die Kreditgeber bei der Entscheidung über die Kreditvergabe an potenzielle Kreditnehmer berücksichtigen?
Die Schlüsselkriterien, die Kreditgeber berücksichtigen, sind die Kreditwürdigkeit des Kreditnehmers, die Höhe des Einkommens und die finanzielle Stabilität. Außerdem spielen die Bonität des Kreditnehmers, die Höhe des Eigenkapitals und die Kreditgeschichte eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. Letztendlich müssen Kreditnehmer die Fähigkeit und den Willen haben, den Kredit zurückzuzahlen, um von Kreditgebern akzeptiert zu werden. **
-
Was sind die Vor- und Nachteile von Peer-to-Peer-Kreditvergabe-Plattformen für Kreditnehmer und Kreditgeber?
Die Vorteile von Peer-to-Peer-Kreditvergabe-Plattformen für Kreditnehmer sind niedrigere Zinsen, schnellere Genehmigungszeiten und flexiblere Kreditbedingungen. Für Kreditgeber bieten diese Plattformen die Möglichkeit, höhere Renditen zu erzielen, direkten Zugang zu Kreditnehmern zu haben und das Risiko auf mehrere Kredite zu verteilen. Nachteile könnten für Kreditnehmer höhere Ausfallraten und für Kreditgeber das Risiko von Zahlungsausfällen sein. **

Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Was sind die häufigsten Kriterien, die Kreditgeber bei der Entscheidung über die Kreditvergabe an potenzielle Kreditnehmer berücksichtigen?
Die häufigsten Kriterien, die Kreditgeber berücksichtigen, sind die Kreditwürdigkeit des Kreditnehmers, seine Einkommens- und Beschäftigungssituation sowie seine bisherige Kreditgeschichte. Darüber hinaus spielen auch die Höhe des gewünschten Kreditbetrags, die Laufzeit des Kredits und die Art der Sicherheiten eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. Letztendlich basiert die Entscheidung auf einer Gesamtbewertung dieser Kriterien, um das Ausfallrisiko für den Kreditgeber zu minimieren. **
Top-Angebote
Produkte zum Begriff Mucho:
-
Félix Solís Mucho Más Blanco alkoholfrei 0% Vol. Weißwein aus SpanienMucho Más Blanco kommt hier in einer alkoholreduzierten Version mit 0,5 % vol. Alkohol. Er ist ideal für alle, die wenig Alkohol trinken möchten und dabei nicht auf ein Getränk mit aromatischem Weingeschmack verzichten wollen. In hellem Strohgelb leuchtet er im Glas und hat frische tropische Früchte und Zitrus im Duft. Am Gaumen ist er erfrischend und gut balanciert. Nach dem Öffnen bitte im Kühlschrank aufbewahren und in zwei Tagen verbrauchen.5,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Félix Solís Mucho Más Espumoso Blanco alkoholfrei 0% Vol. Süß aus SpanienMit seiner leichten Art vermittelt dieses alkoholfreie, perlende Getränk aus Spanien mediterranes Lebensgefühl. Produzent Félix Solís greift dabei auf seine langjährige Erfahrung und eine moderne Herangehensweise zurück. Die vielfältigen Weinlandschaften Spaniens bieten die Grundlage, aromatische Nuancen ausgewogen einzufangen. Beim Mucho Mas Espumoso Blanco Alkoholfrei tanzen feinste Aromen von reifer Aprikose, Pfirsich und exotischer Passionsfrucht über den Gaumen. Begleitet werden diese fruchtigen Noten von erfrischenden Zitrusakzenten. Besonders gut passt dieser elegante Perlwein als Aperitif oder zu leichten Gerichten und frischem Obst.7,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
¿Qué te gusta mucho?
Me gusta mucho leer libros y pasar tiempo al aire libre. También disfruto mucho de la música y de viajar a nuevos lugares. **
-
Was ist der Unterschied zwischen "mucho" und "muy"?
"Mucho" bedeutet "viel" und wird verwendet, um die Menge oder Häufigkeit von etwas auszudrücken. "Muy" bedeutet "sehr" und wird verwendet, um die Intensität oder Qualität von etwas zu beschreiben. Zum Beispiel: "Tengo mucho trabajo" (Ich habe viel Arbeit) und "Estoy muy cansado" (Ich bin sehr müde). **
-
Wann benutzt man "muy" und wann "mucho" auf Spanisch?
"Muy" wird verwendet, um "sehr" oder "sehr viel" auszudrücken, während "mucho" "viel" bedeutet. "Muy" wird normalerweise vor einem Adjektiv oder Adverb verwendet, um dessen Intensität zu verstärken, während "mucho" oft als Adjektiv oder Adverb verwendet wird, um eine große Menge oder Anzahl von etwas auszudrücken. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Mucho
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Schlüsselkriterien, die Kreditgeber bei der Entscheidung über die Kreditvergabe an potenzielle Kreditnehmer berücksichtigen?
Die Schlüsselkriterien, die Kreditgeber berücksichtigen, sind die Kreditwürdigkeit des Kreditnehmers, die Höhe des Einkommens und die finanzielle Stabilität. Außerdem spielen die Bonität des Kreditnehmers, die Höhe des Eigenkapitals und die Kreditgeschichte eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. Letztendlich müssen Kreditnehmer die Fähigkeit und den Willen haben, den Kredit zurückzuzahlen, um von Kreditgebern akzeptiert zu werden. **
-
Was sind die Vor- und Nachteile von Peer-to-Peer-Kreditvergabe-Plattformen für Kreditnehmer und Kreditgeber?
Die Vorteile von Peer-to-Peer-Kreditvergabe-Plattformen für Kreditnehmer sind niedrigere Zinsen, schnellere Genehmigungszeiten und flexiblere Kreditbedingungen. Für Kreditgeber bieten diese Plattformen die Möglichkeit, höhere Renditen zu erzielen, direkten Zugang zu Kreditnehmern zu haben und das Risiko auf mehrere Kredite zu verteilen. Nachteile könnten für Kreditnehmer höhere Ausfallraten und für Kreditgeber das Risiko von Zahlungsausfällen sein. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind die häufigsten Kriterien, die Kreditgeber bei der Entscheidung über die Kreditvergabe an potenzielle Kreditnehmer berücksichtigen?
Die häufigsten Kriterien, die Kreditgeber berücksichtigen, sind die Kreditwürdigkeit des Kreditnehmers, seine Einkommens- und Beschäftigungssituation sowie seine bisherige Kreditgeschichte. Darüber hinaus spielen auch die Höhe des gewünschten Kreditbetrags, die Laufzeit des Kredits und die Art der Sicherheiten eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. Letztendlich basiert die Entscheidung auf einer Gesamtbewertung dieser Kriterien, um das Ausfallrisiko für den Kreditgeber zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.